

Affaire GDM : derrière la querelle d’associés, les enjeux financiers qui justifient l’intervention de la CRIEF !

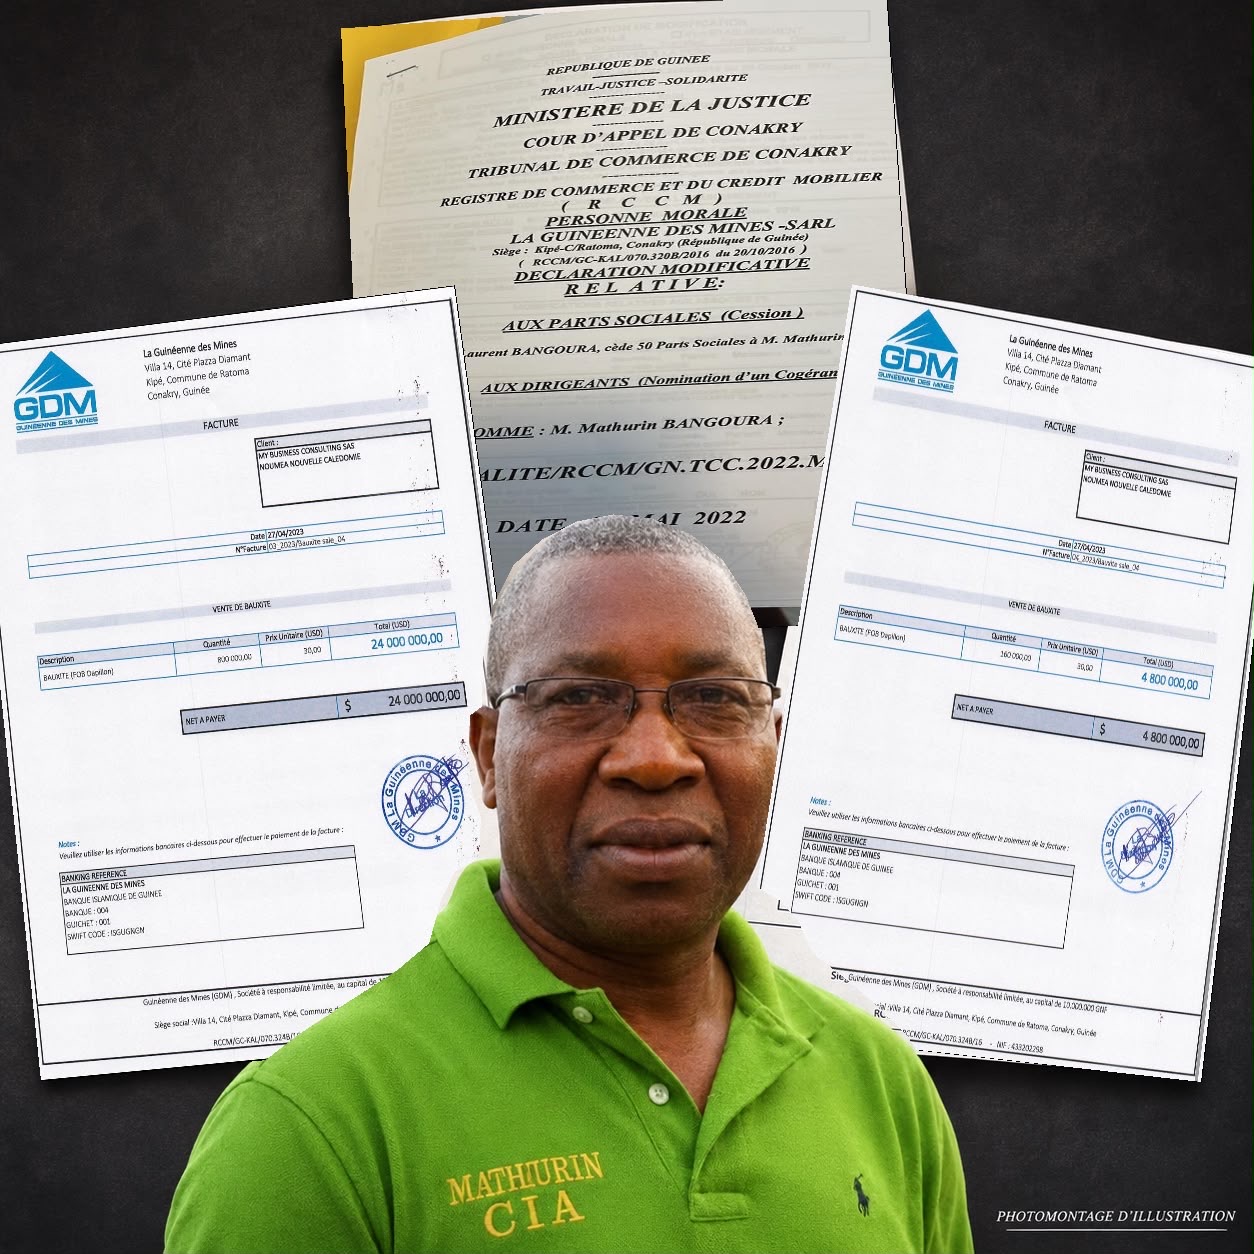
Depuis plusieurs semaines, l’opinion publique s’interroge sur les raisons pour lesquelles la Cour de répression des infractions économiques et financières (CRIEF) s’est saisie d’un dossier présenté comme un simple différend commercial entre associés de La Guinéenne des Mines SARL (GDM). L’examen des pièces comptables et juridiques apporte pourtant un éclairage décisif : l’affaire dépasse la seule gouvernance d’une entreprise et soulève des questions touchant aux recettes publiques et au respect de l’ordre public économique.
Tout part de deux factures commerciales émises le 27 avril 2023, à l’en-tête de GDM, et adressées à MY BUSINESS CONSULTING SAS, basée à Nouméa, en Nouvelle-Calédonie. Référencées 04/2023/Bauxite sale 04 et 03/2023/Bauxite sale 04, elles indiquent respectivement des quantités de 160 000 et 800 000, facturées au prix unitaire de 30 dollars, sous la désignation « Bauxite FOB Dapilon ».
Ces deux pièces documentent 28,8 millions de dollars de ventes facturées, avec des instructions de règlement auprès de la Banque islamique de Guinée. Elles constituent un élément comptable concret : un vendeur identifié, un acheteur désigné, des quantités, un prix et un montant à payer. Le chiffrage global de 40 millions de dollars avancé dans le dossier doit, pour sa part, être rapproché des pièces couvrant les opérations supplémentaires.
Derrière ces transactions se pose une question centrale : quelles obligations fiscales ont été déclarées et acquittées ? En Guinée, l’extraction et l’exportation de la bauxite sont soumises à des prélèvements spécifiques. Les articles 161 et 163 du Code minier prévoient une taxe à l’extraction de 0,075 % et une taxe à l’exportation de 0,075 %. Leur calcul repose toutefois sur une assiette liée au prix de référence LME de l’aluminium, au tonnage et à la teneur du minerai, selon les modalités réglementaires. Appliquer simplement leur taux cumulé de 0,15 % au chiffre d’affaires ne permet donc pas de déterminer les droits dus.
À ces prélèvements s’ajoute l’impôt sur les sociétés, fixé à 30 % du bénéfice imposable pour les sociétés titulaires d’un permis de recherche ou d’un titre d’exploitation minière. Sur une base de 40 millions de dollars de chiffre d’affaires, une marge imposable de 20 % donnerait un IS de 2,4 millions de dollars ; une marge de 30 % porterait ce montant à 3,6 millions. Ces calculs illustrent l’enjeu financier, mais le montant effectivement exigible se détermine à partir de la comptabilité, des charges déductibles et du régime fiscal applicable.

- Advertisement -
Lorsque des omissions ou des dissimulations sont établies, les sanctions s’ajoutent aux droits redressés. L’article 1172 du Code général des impôts prévoit notamment une majoration de 40 % en cas de manquement délibéré et de 80 % en cas de manœuvres frauduleuses. Les sanctions douanières dépendent, elles, de la nature de l’infraction et de la catégorie des marchandises. Le retrait d’un titre minier relève également des conditions et de la procédure prévues par le Code minier. Le chiffrage d’un redressement exige donc de reconstituer les opérations et les obligations effectivement inexécutées.
Sur le plan de la gouvernance, l’acte enregistré au RCCM le 4 mai 2022 mentionne la nomination de Mathurin Bangoura comme cogérant de GDM. Cette pièce situe sa fonction dans l’entreprise, tandis que les factures du 27 avril 2023 documentent les opérations commerciales. Ces éléments éclairent deux dimensions distinctes du dossier : la gouvernance de la société et les ventes réalisées.
C’est au regard des infractions économiques et financières poursuivies que s’apprécie la compétence de la CRIEF. Les articles 5 et 6 de son ordonnance constitutive visent notamment certaines infractions du secteur privé, les infractions au contrôle des changes et celles définies par l’Acte uniforme OHADA relatif aux sociétés commerciales. Le caractère privé d’une entreprise ne constitue donc pas un rempart contre l’intervention de cette juridiction. La qualification des faits poursuivis, les montants concernés et les dispositions applicables déterminent sa compétence.
Les factures établissent les ventes qu’elles consignent. La reconstitution des déclarations, des règlements et de l’affectation des recettes permet ensuite d’identifier les responsabilités. À cette échelle, réduire le dossier à une querelle entre associés revient à évacuer son enjeu essentiel : la traçabilité de millions de dollars issus de la commercialisation des ressources minières guinéennes et le respect des obligations qui accompagnent ces transactions.
Par Siba Béa